
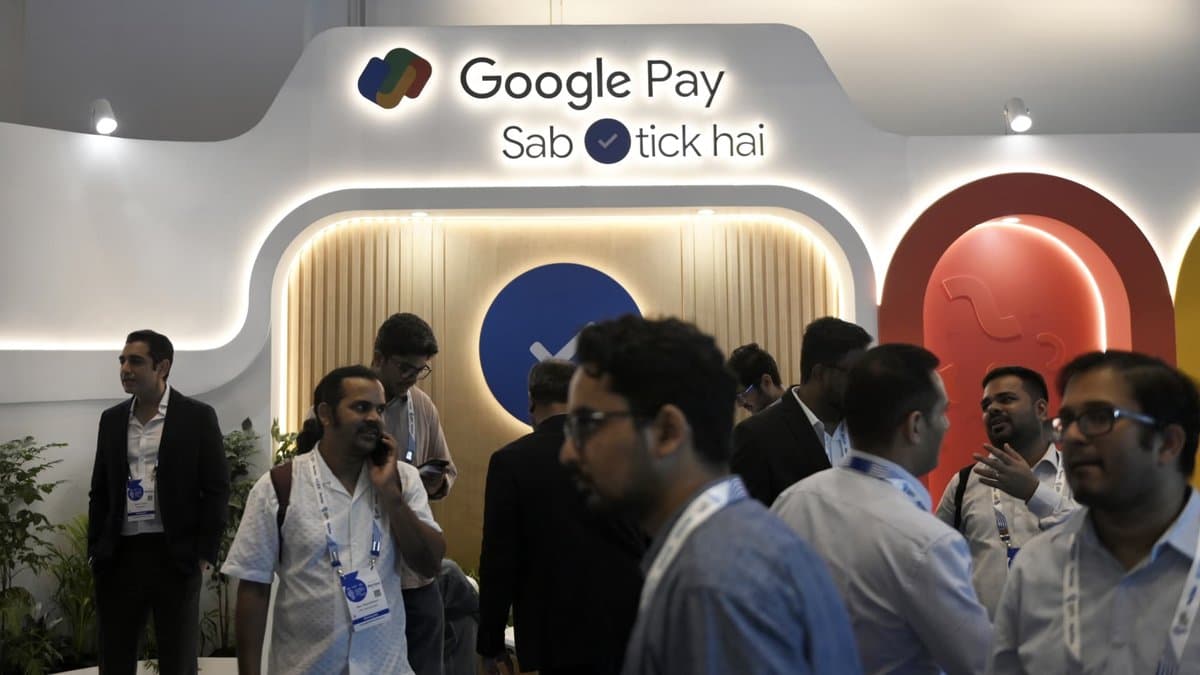
Fintechs indianas pivotam para o crédito digital e miram bilhões em novos mercados
Aprofundamento CEVIU
Aprofundamento
A transição das fintechs indianas do pagamento para o crédito digital não é um salto no escuro, mas uma evolução estratégica baseada em dados robustos. O CEVIU News, em sua matéria de 30 de abril de 2026, já apontava para o surgimento dos modelos de fundação em finanças como o próximo campo de batalha, treinados em vastos conjuntos de dados transacionais. Agora, as gigantes como PhonePe, Google Pay e Amazon Pay capitalizam exatamente esses dados, gerados por milhões de transações UPI e histórico de e-commerce, para construir seus próprios modelos de avaliação de crédito. Isso permite que elas atendam consumidores e MPMEs, antes excluídos do sistema financeiro formal por falta de histórico de crédito.
A lógica é clara: a capacidade de processar e analisar megadados de pagamento, antes usada para otimizar transações, agora é aplicada para precificar risco de empréstimos, oferecendo um acesso inédito a crédito para uma população onde apenas 15% dos adultos possuem acesso formal. Essa estratégia resolve uma “dor dos lojistas” (e de MPMEs), como debatido em nossa matéria de 23 de março de 2026, ao fornecer capital de giro e financiamento direto. A iniciativa da BharatPe com seu produto BharatPe Flex, que oferece linha de crédito via UPI, é um exemplo prático de como essa capacidade analítica se traduz em ofertas concretas.
O que mudou
Nossa cobertura anterior mostrava a base para este movimento. Em 30 de abril de 2026, o CEVIU News falava do potencial dos modelos de fundação em finanças, treinados em dados transacionais, para aprimorar o score de crédito. O que era uma promessa técnica, agora é uma realidade implementada pelas fintechs indianas, que usam precisamente esses dados para conceder empréstimos em escala. A inovação focada na experiência do consumidor, como discutimos em 23 de março de 2026 com o tema da 'dor dos lojistas', agora se estende ao crédito, com produtos como o BharatPe Flex entregando acesso a capital para pequenos negócios e consumidores.
Por que isso importa
A Índia oferece um estudo de caso valioso sobre como a infraestrutura de pagamentos digitais pode pavimentar o caminho para a inclusão financeira via crédito. Ao dobrar o tamanho potencial do mercado de pagamentos, o crédito digital pode ser um motor econômico gigante, democratizando o acesso a capital e impulsionando milhões de MPMEs. O sucesso indiano também serve de farol para outros mercados emergentes, mostrando como a IA e o uso inteligente de dados transacionais podem superar as barreiras de crédito, fomentando um crescimento econômico mais distribuído. Nos Estados Unidos, por exemplo, o CEVIU News reportou em 3 de setembro de 2026 que empréstimos pessoais já atingiram recorde, impulsionados por fintechs, mostrando uma tendência global.
Linha do tempo
CEVIU News publica 'A Dor dos Lojistas é a Nova Fronteira de Inovação na Fintech'.
CEVIU News publica 'YouTube é o Próximo Neobanco'.
CEVIU News publica 'Modelos de fundação em finanças em alta para bancos e fintechs'.
CEVIU News publica 'Fintechs na corrida do trilhão: regulação e inovação moldam o futuro'.
CEVIU News publica 'Empréstimos Pessoais Atingem Recorde nos EUA Impulsionados por Fintechs'.
Fintechs indianas pivotam para o crédito digital e miram bilhões em novos mercados.
Perguntas frequentes
O que é o UPI e qual sua importância para o crédito digital na Índia?
O UPI (Unified Payments Interface) é um sistema de pagamentos instantâneos que revolucionou as transações na Índia. Ele é crucial para o crédito digital, pois gera um volume massivo de dados transacionais, que as fintechs usam para avaliar o risco de crédito de indivíduos e empresas que não possuem histórico financeiro formal.
Como as fintechs indianas avaliam o risco de crédito para clientes sem histórico formal?
Elas utilizam modelos avançados de IA e aprendizado de máquina, treinados com dados de transações UPI, histórico de compras em e-commerce e até informações de geolocalização. Isso permite uma análise de comportamento e capacidade de pagamento, concedendo empréstimos mesmo para quem não teria acesso ao crédito tradicional.
Qual o tamanho potencial do mercado de crédito digital na Índia?
Especialistas do setor projetam que o mercado de crédito digital na Índia pode ser mais que o dobro do tamanho do mercado de pagamentos. Considerando que as transações UPI movimentaram 3,2 trilhões de dólares no último ano fiscal, o potencial para o crédito é gigantesco, ultrapassando os 6 trilhões de dólares.
Qual o papel do governo indiano neste movimento de crédito digital?
O primeiro-ministro indiano, Narendra Modi, tem encorajado ativamente as fintechs a expandir para 'transações não-pagamento', como o crédito, com a mesma velocidade e escala que demonstraram nos pagamentos. Ele vê o acesso a capital para micro e pequenas empresas como essencial para impulsionar a atividade econômica do país.
Fontes
- cnbc.comfonte original
- Categoria
- CEVIU Fintech
- Publicado
- 14 de setembro de 2026
- Editoria
- CEVIU Fintech