
Carry trade tokenizado: as quatro gerações da estratégia onchain e um filtro de colateral em sete fatores
Aprofundamento CEVIU
Aprofundamento
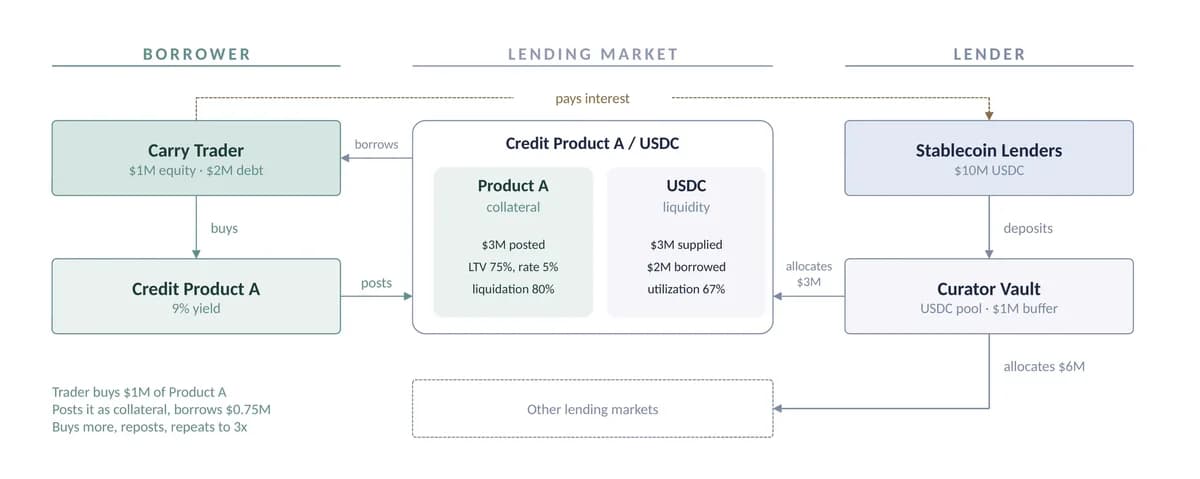
O relatório da RWA.xyz trata o carry trade tokenizado como um dos principais motores de demanda por ativos tokenizados. A mecânica é conhecida do mercado tradicional: o investidor deposita um token que rende como colateral, toma stablecoins emprestadas e reinveste para capturar o spread sobre o custo de financiamento. Repetir o ciclo (o chamado looping) amplia posição, retorno e risco.
O exemplo numérico do texto: US$ 1 milhão em um produto de crédito tokenizado com rendimento de 9%, LTV de 75% e limite de liquidação de 80%. O teto de alavancagem nesse LTV é 4x. O trader para em 3x, com posição de US$ 3 milhões e dívida de US$ 2 milhões. Com custo de 5%, o ganho é de US$ 170 mil, ou 17% sobre o capital próprio. Com 8%, o retorno cai para 11%. Com 10%, cai para 7%, abaixo dos 9% sem alavanca. Uma queda de 16,7% no colateral já leva o LTV a 80% e dispara a liquidação, apagando metade do capital original.
Do lado do credor, os recursos vêm de vaults geridos por curadores. No exemplo, um vault de US$ 10 milhões rende 3,6% aos depositantes após taxa de 10% do curador. Os sete fatores do filtro (spread de rendimento, estabilidade do rendimento, estabilidade de preço, qualidade do preço, velocidade de resgate do emissor, liquidez secundária e capacidade) tentam conciliar o que o tomador e o credor precisam do colateral.
O que mudou
A cobertura anterior do CEVIU vinha montando esse quadro por partes. Em 20 de março de 2026, em "Empréstimos Lastreados em RWA: O Verdadeiro DeFi 2.0", o CEVIU apontou que as taxas de USDC no Aave caíram abaixo de 2% no início de 2026, num teto estrutural do crédito lastreado em cripto. Em 13 de maio de 2026, "A Anatomia do Crédito: Empréstimos DeFi sem um Mercado de Crédito" tratou da falta de tranching, ratings nativos e CDS. Agora o relatório sai do diagnóstico e propõe um filtro de colateral e a matemática do carry. Os números de estoque também mudaram: em 18 de fevereiro de 2026, o CEVIU registrou US$ 10,71 bilhões em Treasuries tokenizados, e o texto atual fala em US$ 14,4 bilhões.
Por que isso importa
Para quem opera ou estrutura produtos de crédito tokenizado, a leitura é que o rendimento nominal não basta para ser aceito como colateral. O spread precisa sobreviver a uma alta de juros, e o preço precisa ser confiável para a liquidação. Para curadores, o filtro funciona como checklist de risco. Vale lembrar que o relatório é de uma fornecedora de dados do setor, e o exemplo é ilustrativo, não um retorno observado.
Linha do tempo
CEVIU noticia que a tokenização de RWAs chegou a US$ 24,78 bilhões e aponta o crédito como próximo passo.
CEVIU analisa o teto estrutural dos empréstimos DeFi lastreados em cripto e o papel dos RWAs.
CEVIU detalha a falta de infraestrutura de crédito nos empréstimos DeFi.
CEVIU cobre o financiamento tokenizado baseado em ativos e o tranching.
Relatório descreve quatro gerações do carry onchain e um filtro de colateral em sete fatores.
Perguntas frequentes
O que é carry trade tokenizado?
É a estratégia de depositar um token que rende como colateral, tomar stablecoins emprestadas e reinvestir o valor para ganhar a diferença entre o rendimento do ativo e o custo do empréstimo. O processo pode ser repetido (looping) para aumentar a alavancagem. Isso amplia ganhos, mas também o risco de liquidação.
Quais são as quatro gerações do carry onchain?
A primeira é o yield farming com incentivos, em 2020. A segunda é o carry de liquid staking, com stETH na Aave e LTV de 90% a 95%. A terceira é o carry de taxa de funding, no estilo Ethena. A quarta é o colateral de crédito tokenizado.
Quando o carry deixa de compensar no exemplo do relatório?
Com ativo rendendo 9%, LTV de 75% e alavancagem de 3x, o retorno é de 17% com custo de 5%. Em 8% de custo, cai para 11%, e em 10% fica em 7%, abaixo do rendimento sem alavanca. A alavancagem só ajuda enquanto o ativo rende mais que o financiamento.
Quais são os sete fatores do filtro de colateral?
Spread de rendimento, estabilidade do rendimento, estabilidade de preço, qualidade do preço, velocidade de resgate do emissor, liquidez secundária e capacidade. Eles cobrem retorno, avaliação, liquidez e escala. O filtro foi aplicado a asset-backed lending, crédito digital, resseguro e estratégias ativas.
Fontes
- x.comfonte original
- Categoria
- CEVIU Cripto
- Publicado
- 28 de outubro de 2026
- Editoria
- CEVIU Cripto