
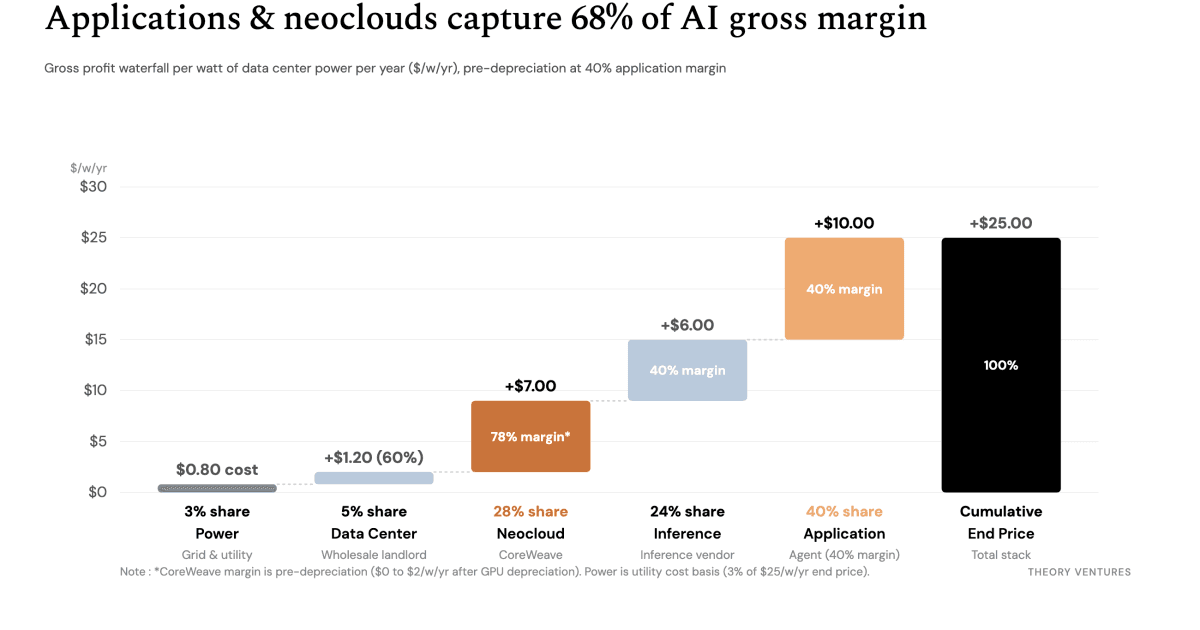
Aplicações de IA ficam com a maior fatia da margem, aponta análise
Aprofundamento CEVIU
Aprofundamento
A análise parte de filings públicos para rastrear o dinheiro em cinco camadas: usina de energia, operador de data center, neocloud (compra e gerencia GPUs), fornecedor de inference e aplicação de IA. Cada camada cobra numa unidade diferente (kWh, GPU-hora, tarefa concluída), então tudo foi normalizado em dólares por watt por ano ($/w/yr). Com 40% de margem bruta na aplicação, o lucro bruto se divide assim: data center com 5%, neocloud com 28% (antes da depreciação das GPUs) e inference com 24%. Os três grupos somam 92% do total.
Os números do trecho de compute: o Form S-1/A da Anthropic, de 2 de novembro de 2026, cita compute de curto prazo entre US$ 7 e US$ 13 por GPU-hora. Na teleconferência do terceiro trimestre da CoreWeave, o CEO Michael Intrator disse que novos contratos de quatro e cinco anos estão migrando para US$ 20 milhões a US$ 25 milhões por megawatt ao ano, mais que o dobro dos cerca de US$ 9/w/yr da frota atual. O próprio autor avisa que a estimativa tem erro relevante, pois depende de aproximações (PUE, consumo por rack, utilização de 65%, cache hit), e não de dados auditados. A margem da neocloud também é pré-depreciação: com capex de GPU de US$ 35 a US$ 50 por watt, o lucro pós-depreciação da CoreWeave cai para algo entre US$ 0 e US$ 2/w/yr.
O que mudou
Em 1 de abril de 2026, o CEVIU noticiou "A Economia da IA Generativa: Dois Anos Depois", segundo a qual a camada de semicondutores captava cerca de 70% das receitas de IA e a infraestrutura era a única camada competitiva. A análise atual, de novembro de 2026, olha outra fatia (lucro bruto da cadeia de energia até o agente) e coloca a aplicação na frente, com 40% de margem. Não são medidas idênticas, então não dá para tratar como reversão direta. Em 4 de novembro de 2026, o CEVIU também publicou "Relatório da Menlo: laboratórios de IA já capturam 69% do gasto corporativo com implantação", que reforça a disputa por valor nas camadas de cima.
Por que isso importa
Para quem opera produto de IA, a leitura é que a margem hoje está na aplicação, mas ela depende de o preço do compute não subir mais rápido que o ROI entregue ao cliente. Para quem contrata GPU, os contratos novos mais caros indicam pressão à frente. Para quem avalia startups, a consolidação vertical (CoreWeave e Nebius comprando camadas vizinhas) sugere onde as aquisições devem se concentrar.
Linha do tempo
CEVIU noticia que a camada de semicondutores capta cerca de 70% das receitas de IA.
Relatório da Menlo estima que labs de IA capturam 69% do gasto corporativo com implantação.
Análise aponta aplicações com 40% de margem, neoclouds com 28% e inference com 24% do lucro bruto.
Perguntas frequentes
Qual camada da cadeia de IA tem a maior margem?
A de aplicações, com 40% de margem bruta segundo a análise. Em seguida vêm as neoclouds, com 28% (antes da depreciação das GPUs), e os fornecedores de inference, com 24%. Os três juntos capturam 92% do lucro bruto.
Por que a margem das neoclouds engana?
Porque os 28% não descontam a depreciação das GPUs. Com capex de US$ 35 a US$ 50 por watt depreciado em seis anos, o lucro bruto da CoreWeave ao preço atual cairia para US$ 0 a US$ 2 por watt ao ano.
O preço do compute está subindo?
Segundo a análise, sim. A Anthropic reportou compute de curto prazo de até US$ 13 por GPU-hora, e a CoreWeave afirmou que novos contratos plurianuais estão em US$ 20 a US$ 25 por watt ao ano, contra cerca de US$ 9 da frota atual.
Os números são confiáveis?
São estimativas modeladas. O autor ressalta que a conversão para $/w/yr usa premissas como PUE, utilização e taxa de cache, e não dados auditados, então há erro relevante conforme a carga de trabalho.
Fontes
- tomtunguz.comfonte original
- Categoria
- CEVIU
- Publicado
- 12 de novembro de 2026
- Editoria
- CEVIU