
Análise da RWA.xyz aponta oferta de capital como principal limite de crescimento dos empréstimos na Morpho
Aprofundamento CEVIU
Aprofundamento
A RWA.xyz parte de uma tese direta: em mercados com demanda de empréstimo já estabelecida, a oferta de stablecoins é o gargalo. Dos US$ 6,1 bilhões fornecidos aos mercados de taxa variável da Morpho em 28 de outubro de 2026, cerca de US$ 5,5 bilhões já estão emprestados, o que coloca a utilização agregada perto de 90%, justamente a meta do modelo padrão da Morpho. Acima disso, as taxas sobem forte. Mais demanda sem mais oferta encarece o financiamento, mesmo havendo colateral disponível.
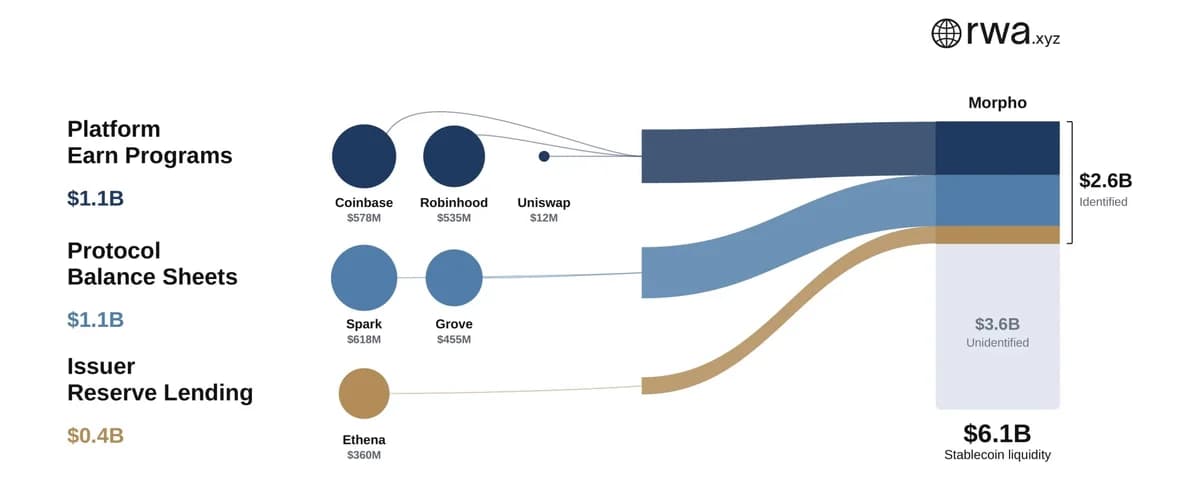
A análise rastreou US$ 2,6 bilhões (42% da oferta) em três canais: programas de earn de plataformas (Coinbase Lend, Robinhood Earn e Uniswap Earn, US$ 1,1 bilhão), balanços de protocolos (Spark e Grove, com crédito autorizado pela Sky, US$ 1,1 bilhão) e empréstimos de reservas de emissores (US$ 360 milhões de lastro do USDe da Ethena). Outros US$ 3,6 bilhões ficam em oferta diversa, incluindo tesourarias e fundos, além de depósitos sem origem identificada. A atribuição é estimada por rateio proporcional, e o relatório não separa crédito da Sky de depósitos de terceiros no caso da Spark.
Os limites variam por canal. Nos balanços de protocolos, tetos de crédito e exigências de capital de risco; ampliar além deles exige aprovação de governança. Nos emissores, a liquidez para resgates. Nas plataformas, o saldo precisa ser novo: transferir capital entre locais não aumenta a oferta total. O relatório cita ainda o colapso da Stream Finance em novembro de 2025, quando oráculos de preço fixo não refletiram a queda do xUSD, liquidações não ocorreram e credores ficaram com dívida ruim.
Por que isso importa
Para quem opera ou cura vaults, a leitura é que crescer depende menos de achar tomadores e mais de captar saldos novos a taxas que mantenham o carry atrativo. Vale lembrar que a tese de gargalo de oferta é avaliação da RWA.xyz, não dado neutro de mercado. Para quem empresta contra colateral tokenizado, o risco de recuperação sob estresse pesa tanto quanto o rendimento.
Perguntas frequentes
Qual é o principal limite de crescimento dos empréstimos na Morpho segundo a RWA.xyz?
A oferta de capital em stablecoins, não a demanda por empréstimos. Cerca de US$ 5,5 bilhões dos US$ 6,1 bilhões fornecidos já estão emprestados, com utilização perto de 90%. Nesse nível, mais demanda sem mais oferta eleva o custo do financiamento.
Quem são os curators que dominam a oferta?
Steakhouse, Sentora, Gauntlet, SparkDAO e RockawayX. Juntos supervisionam US$ 5,0 bilhões, ou 81% da oferta de stablecoins nos mercados de taxa variável da Morpho. Suas decisões de alocação e relações com provedores de capital definem onde a liquidez é aplicada.
De onde vem o capital já identificado?
De US$ 2,6 bilhões rastreados, US$ 1,1 bilhão vem de programas de earn (Coinbase, Robinhood, Uniswap) e US$ 1,1 bilhão de Spark e Grove, com crédito da Sky. O restante vem de reservas de emissores, como a Ethena, com US$ 360 milhões.
Qual canal tem maior potencial no curto prazo?
Segundo a análise, as integrações de earn de plataformas, porque podem atrair saldos que ainda não estão em empréstimos onchain. O ganho só conta se for capital novo, e não migração entre plataformas.
Fontes
- x.comfonte original
- Categoria
- CEVIU Cripto
- Publicado
- 02 de novembro de 2026
- Editoria
- CEVIU Cripto