
IA e dinheiro programável remodelam a lucratividade bancária: pagamentos sob ameaça?
Aprofundamento CEVIU
Aprofundamento
A disrupção que IA e dinheiro programável trazem para o mercado financeiro vai muito além da automação, atingindo o cerne da lucratividade bancária. O valor se desloca do simples processamento de pagamentos para camadas de orquestração, identidade digital, gestão de liquidez e compliance. Este movimento já era discutido em nossa cobertura anterior, como em “O Fim do Prêmio da Inércia”, de abril de 2026, onde agentes de IA eram apontados como otimizadores das finanças do consumidor, e em “Tokenização e IA estão construindo um novo mundo do dinheiro”, também de abril de 2026, que detalhava a conversão do dinheiro em tokens programáveis.
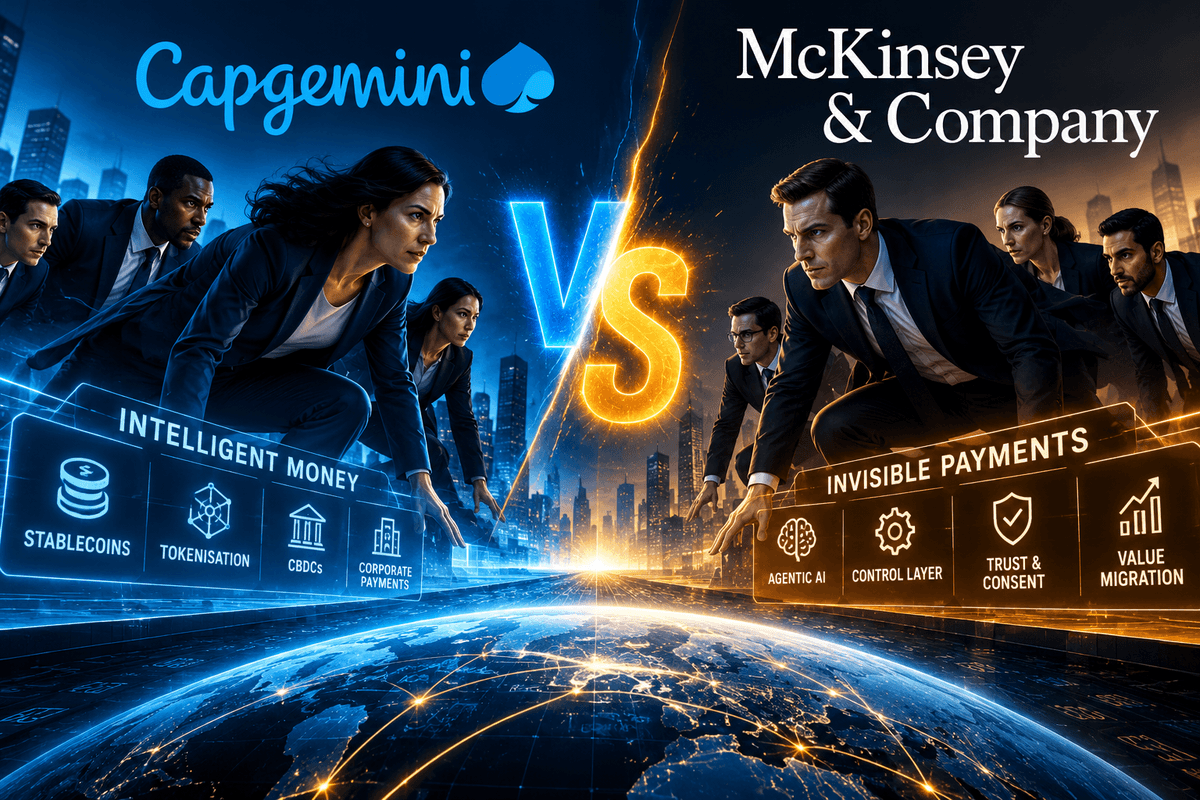
As projeções da McKinsey indicam um impacto entre US$ 75 bilhões e US$ 160 bilhões na receita de pagamentos até 2030 devido à IA agentic, que ataca o antigo “prêmio da inércia” bancário. A Capgemini corrobora, apontando US$ 230 bilhões em risco, especialmente em frentes como spreads de câmbio e taxas de correspondência. Este é o cerne do que o CEVIU News chamou de “A Revolução Silenciosa: IA e Tokens Reimaginam o Futuro das Finanças” em outubro de 2026: a convergência da IA com a tokenização não moderniza pagamentos, mas programa o dinheiro, exigindo que os bancos repensem sua própria existência.
O que mudou
A cobertura anterior do CEVIU News já detalhava a chegada dos agentes de IA e a transformação do dinheiro pela tokenização. Artigos como “O Fim do Prêmio da Inércia”, publicado em abril de 2026, e “Tokenização e IA estão construindo um novo mundo do dinheiro”, do mesmo mês, exploravam o potencial dessas tecnologias para redesenhar as operações financeiras. O que mudou é a quantificação desse impacto.
Agora, os relatórios da McKinsey e Capgemini trazem números concretos, materializando as previsões em bilhões de dólares de receita bancária sob ameaça direta. O que era um cenário de transformação e potencial impacto, como abordado em “Análise SWOT: IA no setor bancário promete revolução, mas impõe cautela” em agosto de 2026, torna-se uma realidade de risco financeiro iminente e mensurável para a indústria bancária global.
Por que isso importa
Esta mudança é vital porque o pagamento deixa de ser uma transação discreta para se tornar um evento integrado ao software. Com a IA orquestrando decisões financeiras e o dinheiro carregando regras de negócio, a relevância do banco como mero intermediário processador diminui. A guerra dos pagamentos não é mais sobre quem tem a melhor trilha, mas sobre quem controla a inteligência que decide qual trilha usar. Isso desafia a base econômica tradicional dos bancos, que historicamente dependia da fricção e da inércia do cliente.
Para bancos e fintechs, a questão estratégica não é mais
Linha do tempo
CEVIU News publica "O Fim do Prêmio da Inércia: Agentes de IA podem eliminar o 'prêmio da inércia' no setor bancário"
CEVIU News publica "Tokenização e IA estão construindo um novo mundo do dinheiro"
CEVIU News publica "Análise SWOT: IA no setor bancário promete revolução, mas impõe cautela"
CEVIU News publica "Fintechs na vanguarda da resolução dos desafios criados pela IA"
CEVIU News publica "A ascensão dos agentes de IA e o desafio da soberania econômica"
CEVIU News publica "A Revolução Silenciosa: IA e Tokens Reimaginam o Futuro das Finanças"
CEVIU News noticia que IA e dinheiro programável remodelam a lucratividade bancária, ameaçando pagamentos
Perguntas frequentes
O que são pagamentos invisíveis e agentic?
Pagamentos invisíveis são transações que ocorrem de forma autônoma, sem intervenção direta do usuário, integrados ao fluxo de software. A IA agentic refere-se a agentes de inteligência artificial que atuam em nome de indivíduos ou empresas para otimizar decisões financeiras e executar pagamentos, escolhendo as melhores rotas e condições.
Como o dinheiro programável impacta a lucratividade bancária?
O dinheiro programável permite que os valores carreguem instruções e regras de negócio, automatizando o que antes exigia intervenção bancária, como liquidação e compliance. Isso ameaça receitas históricas dos bancos, como spreads de câmbio e taxas de correspondência, ao eliminar a fricção e as oportunidades de ganhos em processos manuais.
Qual o principal risco para os bancos neste novo cenário?
O principal risco é a perda de controle sobre a camada de inteligência e orquestração financeira. Se agentes de IA e plataformas externas passarem a decidir como e onde o dinheiro se move, a função dos bancos pode se limitar à mera guarda de valores, reduzindo drasticamente suas margens e relevância no ecossistema financeiro.
O que os bancos podem fazer para se adaptar a esta revolução?
Os bancos precisam ir além do processamento de pagamentos e focar na criação de valor em áreas como orquestração de transações, gestão de liquidez inteligente, identidade digital e compliance automatizado. Investir em IA e na integração de dinheiro programável são passos cruciais para manter a competitividade e a relevância, evitando que clientes busquem serviços em não-bancos.
Fontes
- thefinanser.comfonte original
- Categoria
- CEVIU Fintech
- Publicado
- 12 de outubro de 2026
- Editoria
- CEVIU Fintech