
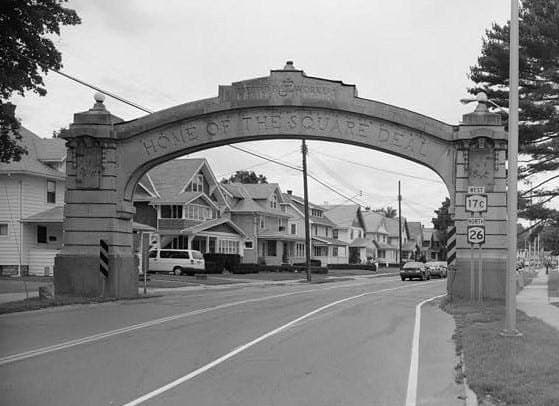
Fundadores de IA deveriam olhar para o Square Deal de George F. Johnson, defende newsletter
Aprofundamento CEVIU
Aprofundamento
A tese da newsletter investing101 parte de uma regra simples que George F. Johnson, presidente da Endicott-Johnson Shoe Company, repetia: cada melhoria e cada economia é dividida em três partes, a dos trabalhadores, a dos consumidores e a da empresa. Não era caridade. O autor cita uma frase de Johnson na biografia de 1935: o plano não tem patente, qualquer um pode usar, e ele "paga". Na prática, a empresa instituiu jornada de 8 horas e semana de 40 horas em 1916, participação nos lucros a partir de 1919 (50% para trabalhadores, com cheque igual para todos os elegíveis) e um programa médico com 28 médicos, 67 enfermeiras e 3 dentistas.
O texto também enfrenta a objeção óbvia: a empresa morreu. O autor compara a Endicott-Johnson com a Ford na Grande Depressão. A Ford cortou a folha de cerca de 174 mil para cerca de 49 mil trabalhadores entre 1929 e 1933, enquanto a Endicott-Johnson foi de cerca de 14,7 mil para cerca de 15,8 mil e só registrou prejuízo em 1960. A queda veio depois da morte de Johnson, com gestão externa a partir do fim dos anos 1950, e o próprio autor admite que as importações pressionavam o setor. Hoje, o exemplo vivo é a Lincoln Electric, que paga por peça desde 1914, bônus anual desde 1934 e oferece emprego contínuo garantido desde 1958. Desde o IPO de 1995, a ação retornou cerca de 60 vezes, contra cerca de 24 vezes do S&P 500. O autor reconhece contraexemplos, como Amazon e a GE de Welch, que performaram bem com abordagem mais dura.
O que mudou
A cobertura anterior do CEVIU trata de outro eixo: como medir e capturar valor de IA. Em 20 de julho de 2026, o CEVIU noticiou "Estratégias de Investimento em IA: Além do Custo por Token, Foco em Produtividade", com a visão de "trabalho útil por dólar". Em 18 de agosto de 2026, saiu "Desvendando a Monetização da IA: Estratégias para Maximização de Valor", sobre captura proporcional de valor. Não há evolução do mesmo assunto, e sim um complemento: aquelas matérias perguntam quanto valor a IA gera, e esta pergunta quem fica com ele.
Por que isso importa
Para quem funda uma startup de IA, a leitura aqui é de desenho de incentivos, não de filantropia. Se o ganho de produtividade vira só margem, o time sente que está treinando o próprio substituto. Dividir esse ganho com equity, preço e reinvestimento é uma forma de reter gente e cliente. Ainda assim, o caso é de uma newsletter com exemplos escolhidos, e o próprio autor admite que modelos mais duros também vencem. Vale tratar como hipótese a testar, não como regra.
Linha do tempo
CEVIU noticia a avaliação de investimentos em IA por "trabalho útil por dólar".
CEVIU noticia framework sobre captura de valor na monetização de IA.
Newsletter investing101 defende o Square Deal de George F. Johnson para fundadores de IA.
Perguntas frequentes
O que era o Square Deal de George F. Johnson?
Era a filosofia de gestão da Endicott-Johnson: toda melhoria e toda economia era dividida em três partes, para trabalhadores, consumidores e a empresa. Na prática incluía jornada reduzida, participação nos lucros e assistência médica. Johnson defendia que o modelo "pagava" do ponto de vista do negócio.
Como o Square Deal se aplicaria a fundadores de IA?
Segundo a newsletter, os ganhos de produtividade deveriam ser divididos entre funcionários, clientes e o negócio. Isso significa dar participação societária relevante à equipe, repassar a economia ao cliente e reinvestir no crescimento. É uma proposta de princípio, sem receita pronta.
Que evidência o texto usa para sustentar a ideia?
Cita a Lincoln Electric, cuja ação retornou cerca de 60 vezes desde o IPO de 1995, contra cerca de 24 vezes do S&P 500. Também menciona estudo de Alex Edmans, da London Business School, segundo o qual as 100 Best Companies to Work For superaram o mercado em cerca de 3,5% ao ano entre 1984 e 2009. O autor admite contraexemplos como Amazon e GE.
Se o modelo era tão bom, por que a Endicott-Johnson acabou?
O autor aponta a gestão externa após a morte de Johnson em 1948, com primeiro prejuízo em 1960, e a pressão das importações, já que a produção americana de calçados caiu 37% entre 1968 e 1978. Ele deixa em aberto se o modelo era princípio ou apenas a pessoa.
Fontes
- investing101.substack.comfonte original
- Categoria
- CEVIU Empreendedores
- Publicado
- 27 de outubro de 2026
- Editoria
- CEVIU Empreendedores